Le régime de droits de timbre de Hong Kong applicable à l'acquisition de biens immobiliers a connu une simplification majeure depuis 2024, passant de mesures de refroidissement drastiques à un système plus favorable aux acheteurs.
Réformes clés depuis 2024
En février 2024, le gouvernement a intégralement supprimé le droit de timbre spécial (Special Stamp Duty, SSD) et le droit de timbre pour acheteurs (Buyer's Stamp Duty, BSD). Ces derniers pénalisaient auparavant les reventes à court terme et les non-résidents permanents par des prélèvements supplémentaires pouvant atteindre 15 à 30 %.
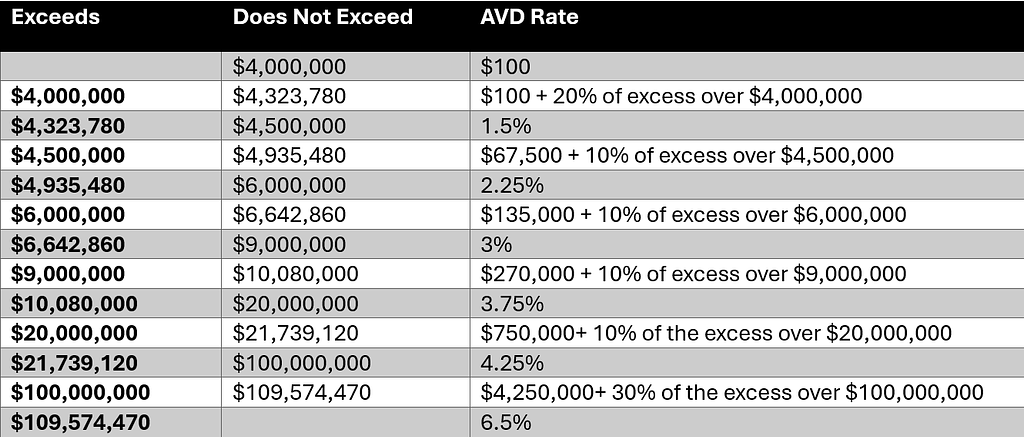
Désormais, tous les acheteurs — locaux, étrangers ou entreprises — acquittent le même droit de timbre ad valorem (Ad Valorem Stamp Duty, AVD) selon les taux progressifs de l'échelle 2 (Scale 2) pour les biens résidentiels.
Cette approche unifiée a considérablement réduit les coûts initiaux, en particulier pour les non-résidents permanents de Hong Kong (non-HKPR) et les investisseurs, contribuant à relancer les volumes de transactions après des années de stagnation du marché.

Budget 2025-2026 : allègement pour les acquisitions de faible valeur
Le budget 2025-2026 a relevé le seuil d'application du droit de timbre nominal de 100 HK$, le faisant passer de 3 millions à 4 millions de HK$.
Cet ajustement profite aux acquisitions de faible valeur — soit environ 15 % des transactions — et devrait réduire les recettes publiques d'environ 400 millions de HK$ par an.
Budget 2026-2027 : un nouveau palier ultra-luxe
Le budget 2026-2027 a introduit un ajustement ciblé entrant en vigueur le 26 février 2026. Les biens résidentiels d'une valeur supérieure à 100 millions de HK$ sont désormais soumis à un nouveau taux d'AVD supérieur de 6,5 % (contre 4,25 % auparavant).
Cette mesure ne concerne qu'environ 0,3 % des transactions, mais devrait générer environ 1 milliard de HK$ de recettes annuelles supplémentaires. Les tranches inférieures demeurent inchangées.
Structure actuelle de l'AVD progressif

Applicable aux biens résidentiels à partir du 28 février 2024, le palier ultra-luxe entrant en vigueur le 26 février 2026 :
Les biens non résidentiels suivent des barèmes similaires ou légèrement ajustés, sans hausses de taux majeures.
Améliorations supplémentaires
Élargissement de l'allègement pour les transferts intragroupe : le seuil de participation pour les sociétés liées a été abaissé de 90 % à 75 %, facilitant les restructurations d'entreprises.
Exonérations de droits de timbre pour les REIT (fonds de placement immobilier) : certaines acquisitions de biens non résidentiels par des REIT bénéficient désormais d'exonérations.
Redevabilité de l'acheteur : le droit de timbre reste à la charge de l'acquéreur.
Orientation de la politique
Ces réformes marquent un net revirement politique — des mesures de refroidissement vers le soutien du marché. L'accent s'est déplacé vers l'accessibilité financière au niveau d'entrée de gamme, tandis que les transactions ultra-luxe contribuent modestement davantage aux recettes publiques.
Pour la plupart des acheteurs, acquérir un bien immobilier à Hong Kong est aujourd'hui plus simple et plus abordable qu'à tout autre moment de la dernière décennie.

Remarque : reportez-vous toujours aux tableaux les plus récents du Département des impôts (Inland Revenue Department, IRD) pour connaître les détails de l'allègement marginal et les dates d'entrée en vigueur, et sollicitez un conseil juridique indépendant avant toute acquisition immobilière.