自2024年以来,香港的物业购置印花税制度经历了重大简化,从以严厉的楼市降温措施为主,转向对买家更加友好的制度。
2024年以来的主要改革
2024年2月,香港政府全面撤销了额外印花税(SSD)及买家印花税(BSD)。这两项税费此前主要针对短期转售及非永久性居民,征收高达15%至30%的额外税款。
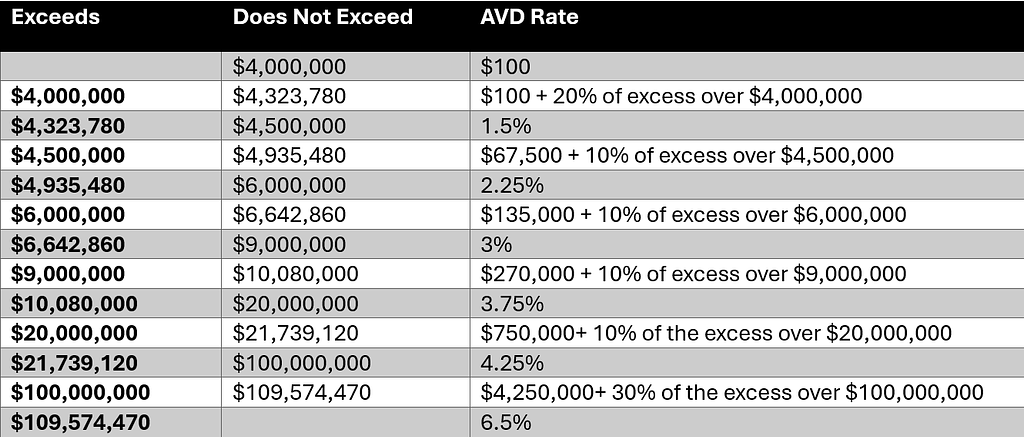
如今,所有买家——无论是本地居民、非本地居民还是公司——在购买住宅物业时,均按照累进的第2标准税率缴纳相同的从价印花税(AVD)。
这种统一的做法大幅降低了购房前期成本,尤其对非香港永久性居民及投资者而言,有助于在房地产市场沉寂多年后重振交易活动。

2025/26年度财政预算案:减轻较低价值物业的税务负担
2025/26年度财政预算案将统一征收100港元印花税的物业价值门槛,由300万港元提高至400万港元。
这项调整惠及较低价值物业的买家——约占整体物业交易总数的15%——预计每年将减少政府收入约4亿港元。
2026/27年度财政预算案:新增超豪宅税阶
2026/27年度财政预算案推出了一项针对性的调整,并于2026年2月26日起生效。价值超过1亿港元的住宅物业,现须按全新的最高从价印花税税率6.5%缴税(此前最高税率为4.25%)。
这项措施仅影响约0.3%的物业交易,但预计每年可为政府带来约10亿港元的额外收入。其他较低税阶则维持不变。
现行累进从价印花税税率结构

适用于自2024年2月28日起购置的住宅物业;超豪宅税阶则自2026年2月26日起生效:
非住宅物业采用相近或略有调整的税率标准,并未大幅加税。
其他优化措施
- 扩大集团内部转让宽免: 关联公司的持股比例门槛由90%下调至75%,使企业内部重组更加便利。
- 房地产投资信托基金(REITs)印花税宽免: 某些房地产投资信托基金购置非住宅物业的交易,现已符合印花税宽免资格。
- 买方责任: 印花税仍由买方承担。
政策方向
这些改革标志着香港房地产税务政策出现了明确转向——从过去以楼市降温为目标,转向支持市场发展。政策重点已转移至提升入门级住宅的可负担性,同时让超豪宅交易为公共财政作出更多贡献。
对于绝大多数买家而言,如今在香港购置物业,比过去十年中的任何时期都更加简单,也更加划算。

注:请务必参考税务局(IRD)最新公布的印花税税率表,以了解边际宽免的具体规定及生效日期,并在进行任何物业交易前寻求独立法律意见。