自2024年以來,香港的物業購置印花稅制度經歷了重大簡化,從嚴厲的樓市降溫措施,轉向對買家更為友善的制度。
2024年以來的主要改革
2024年2月,政府全面撤銷了額外印花稅(SSD)及買家印花稅(BSD)。這兩項稅款此前曾對短期轉售及非永久性居民徵收高達15%至30%的額外徵費,加以懲罰。
如今,所有買家——無論是本地人、外地人或公司——在購置住宅物業時,均按累進的第2標準稅率繳納相同的從價印花稅(AVD)。
這種統一的做法大幅降低了前期成本,尤其是對非香港永久性居民及投資者而言,有助於在市場停滯多年後重振交投量。

2025至26年度財政預算案:減輕較低價值物業的負擔
2025至26年度的財政預算案將劃一收取100港元印花稅的門檻,由300萬港元提高至400萬港元。
此項調整惠及較低價值的物業購置——約佔交易總數的15%——並估計每年將令政府收入減少約4億港元。
2026至27年度財政預算案:全新的超豪宅稅階
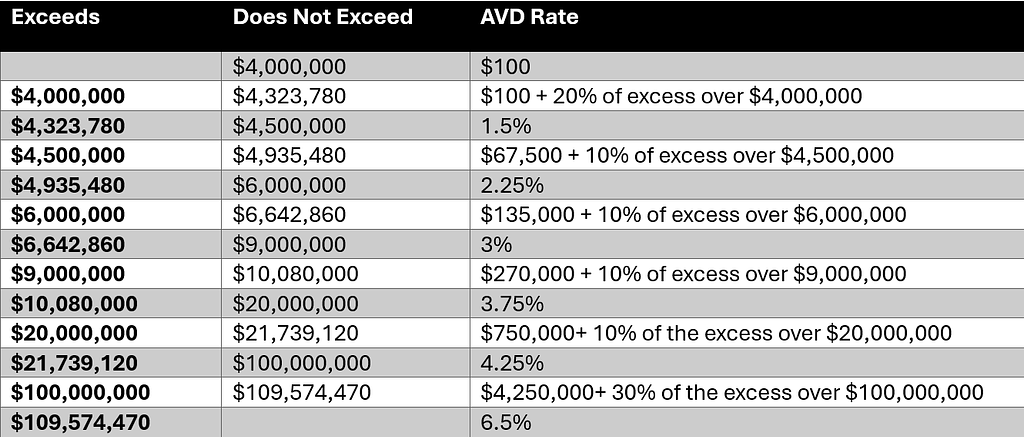
2026至27年度的財政預算案推出了一項有針對性的調整,於2026年2月26日生效。價值超過1億港元的住宅物業,現在須面對6.5%的全新最高從價印花稅稅率(由原本的4.25%上調)。
此項措施僅影響約0.3%的交易,但預計每年將帶來約10億港元的額外收入。較低的稅階則維持不變。
現行的累進從價印花稅結構

適用於自2024年2月28日起的住宅物業,超豪宅稅階則由2026年2月26日起生效:
非住宅物業採用相若或略經調整的稅率標準,並無大幅加稅。
其他改善措施
- 擴大集團內部轉讓寬免:相聯公司的持股權門檻由90%下調至75%,令企業重組更為便利。
- 房地產投資信託基金(REITs)的印花稅寬免:某些房地產投資信託基金收購非住宅物業的交易,現在符合寬免資格。
- 買方責任:印花稅仍然由買方繳付。
政策方向
這些改革標誌著清晰的政策轉向——從降溫措施轉為市場支援。重點已轉移至入門級別的可負擔性,同時超豪宅交易則為公共收入作出略多的貢獻。
對大多數買家而言,如今在香港置業,較過去十年間的任何時候都更為簡便和相宜。

註:請務必參閱稅務局(IRD)的最新稅表,以了解邊際寬免的詳情及生效日期,並在進行任何物業購置前尋求獨立的法律意見。